数字币本质上是一类以数字形式存在、可以在网络中记录和转移价值的资产,但它并不是单一品种,也不等于手机里的余额。币圈语境中,人们常把数字币、虚拟货币、加密货币混在一起使用,实际需要分清发行主体、运行方式和法律属性。由中央银行发行的数字人民币属于法定货币;比特币、以太坊等则是基于区块链和密码学运行的私人数字资产,两者都存在于数字世界,但信用基础、管理模式和使用场景完全不同。
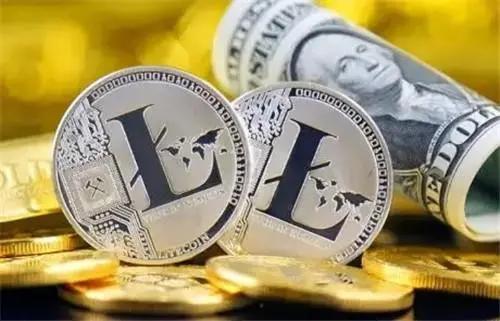
比特币是最典型的加密货币。它没有对应的银行账户或单一发行机构,交易记录由分布式网络共同维护,通过密码学、共识机制和区块链解决重复支付问题。用户持有的并不是一枚可以摸到的硬币,而是由私钥控制的链上资产记录。私钥相当于数字资产的控制凭证,丢失后通常无法通过银行客服找回;把币放在交易所账户里,也意味着资产由平台代为托管,用户实际掌握的是账户使用权。比特币总量上限、链上转账和钱包地址等设计,构成了它区别于传统电子支付的重要特征。

以太坊则把数字币的功能进一步扩展。ETH不仅可以用于转账,还承担网络手续费,也就是常说的Gas,用户调用智能合约、参与去中心化金融、铸造数字藏品时,都可能需要支付ETH。围绕公链形成的代币,往往不只是买来等涨,还可能代表治理权、应用内使用权、流动性凭证或某种数字收藏品。稳定币是另一条重要分支,通常以美元、欧元或一篮子资产作为计价参照,目标是降低价格波动,但稳定只是设计目标,仍然涉及储备资产、发行方信用、赎回机制和监管风险。
数字人民币的逻辑与币圈代币不同。它由中国人民银行发行,定位为零售型央行数字货币,属于现金类支付凭证M0,与纸币、硬币具有同等法偿性和经济价值,采用央行与商业银行共同参与的双层运营模式。支付宝、微信支付主要是支付工具,背后连接的是银行存款等传统货币体系;数字人民币则是货币本身的数字化形态。它可以用于日常消费、转账和部分特定场景,但并不等同于比特币,也不以去中心化和市场炒作为核心卖点。
理解数字币,不能只盯着价格曲线。链上资产的报价受供需、流动性、市场情绪、项目进展和监管环境共同影响,小市值代币还可能出现深度不足、操纵拉盘、合约漏洞和无法提现等问题。看到高收益、稳赚、内部额度、保本挖矿等说法时,应把它们视为风险信号,而不是技术创新的证明。判断一个数字币有没有实际价值,可以沿着发行机制、代币用途、持币集中度、代码安全、资金流向和退出路径逐项拆解。数字化只是表现形式,真正决定资产能否长期存在的,仍是网络共识、使用需求和可信的运行规则。